Le projet de loi de finances pour 2027 est en cours d’examen au Parlement, et il touche plusieurs outils sur lesquels s’appuient les acheteurs et les investisseurs du neuf : prêt à taux zéro, donations familiales, location meublée, dispositif Jeanbrun. Problème : entre ce qui est déjà en vigueur, ce qui est seulement proposé, ce qui a été adopté en première lecture par amendement et ce qui n’est qu’une promesse politique, il est facile de se tromper. Cet article fait le tri, mesure par mesure, avec une règle simple : un projet n’est pas une loi, et nous le disons à chaque fois.
Dernière précision d’honnêteté : cet article a été rédigé le 2 novembre 2026 à partir de sources publiées jusqu’au 28 octobre 2026. Le texte peut évoluer à chaque étape du débat parlementaire. Il ne constitue ni un conseil fiscal ni un conseil en investissement ; faites valider votre situation par un professionnel avant toute décision.
PLF 2027 : où en est le texte, et que faut-il réellement retenir ?
Un projet déposé, pas une loi votée
D’après les synthèses consultées, le projet de loi de finances 2027 a été déposé à l’Assemblée nationale le 1er octobre 2026, examiné en commission à partir du 7 octobre, puis en séance à partir du 13 octobre. Le vote de la première partie a été reporté ; un vote solennel est évoqué autour du 17 novembre 2026, avec une adoption définitive attendue fin 2026, ces dates restant susceptibles de changer. À ce stade, aucune des mesures ci-dessous n’est définitivement adoptée.
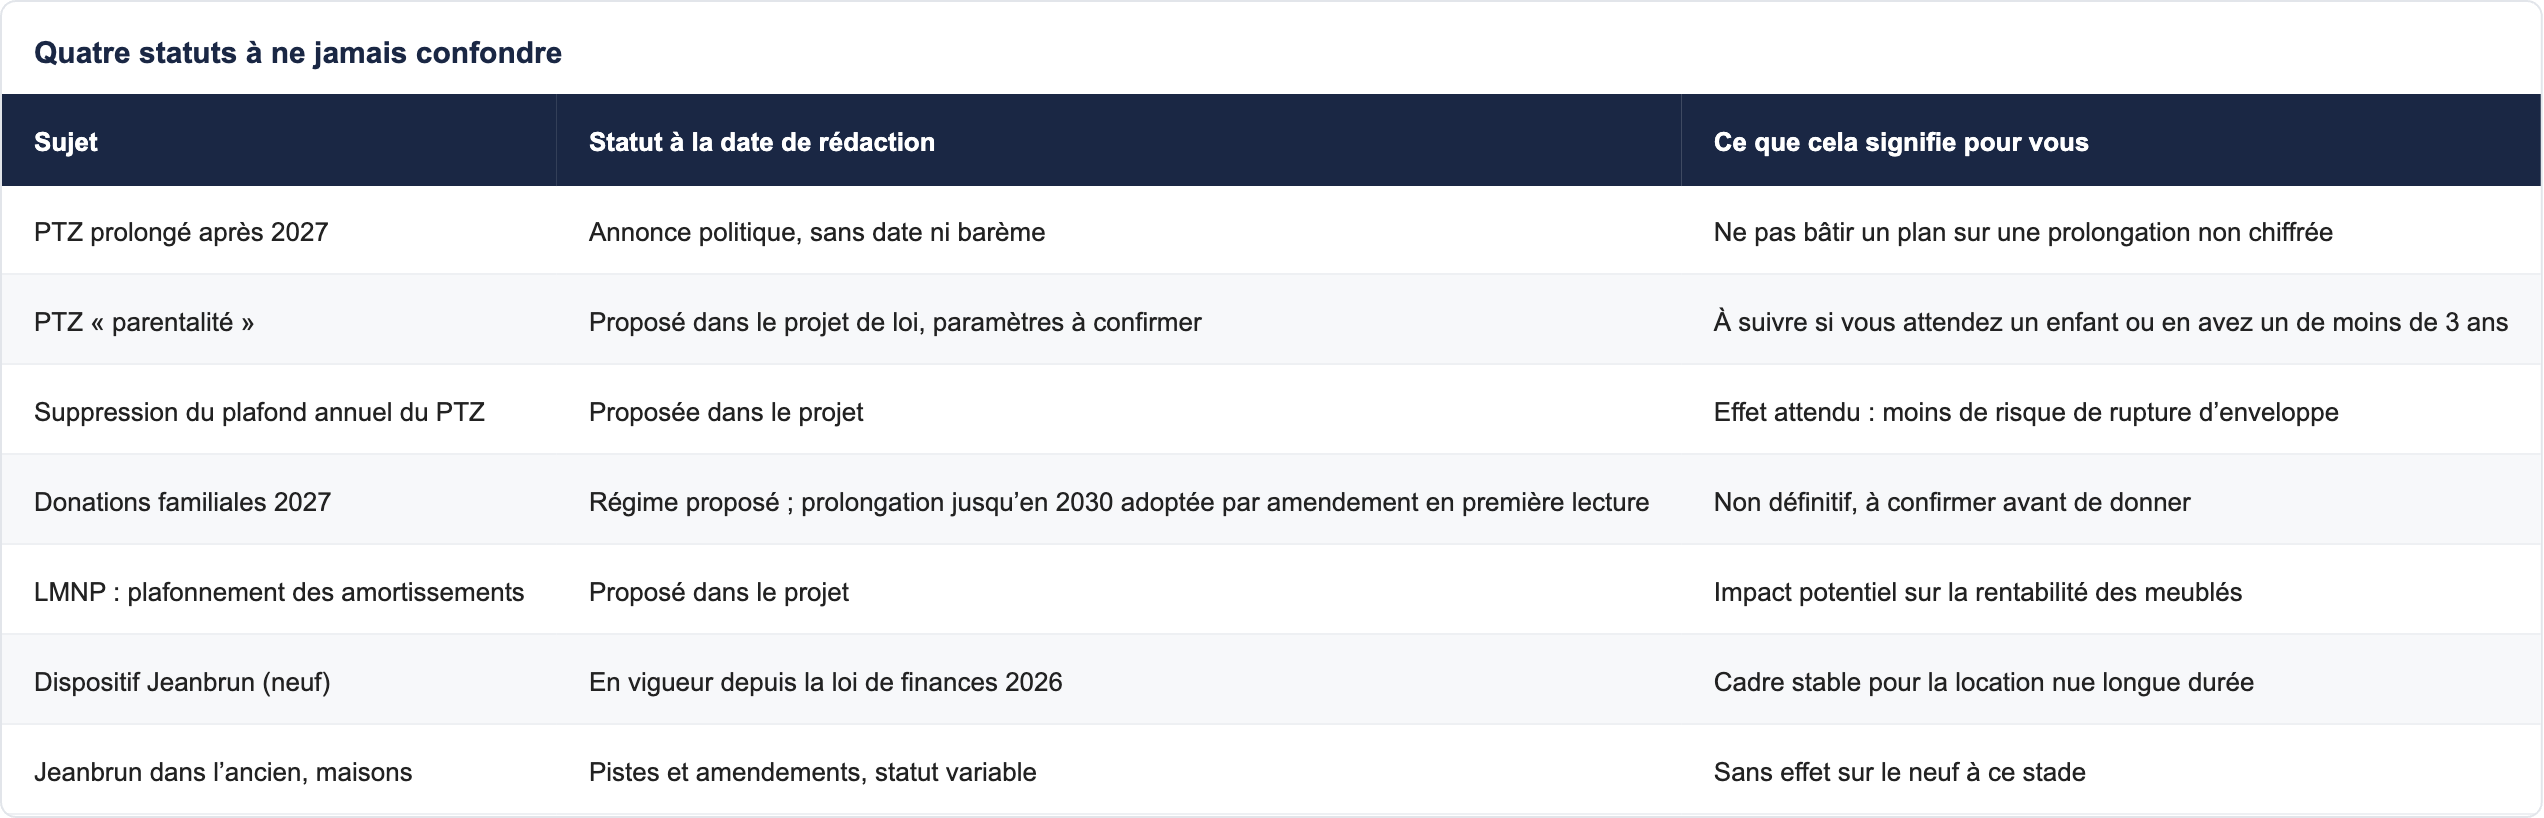
Quatre statuts à ne jamais confondre
Pour lire correctement l’actualité fiscale, distinguez quatre situations : une mesure en vigueur (déjà votée et applicable), une mesure proposée dans le projet de loi (susceptible d’être modifiée ou supprimée), une mesure adoptée par amendement en première lecture (encore non définitive) et une annonce politique (une intention sans texte ni barème). Le tableau suivant classe les principaux sujets de l’immobilier neuf.
PTZ : prolongation annoncée, parentalité proposée
Ce qui est déjà acquis en 2026
Rappel de la situation actuelle : le prêt à taux zéro est ouvert dans toutes les zones depuis avril 2025 pour l’achat d’un logement neuf en résidence principale, sous conditions de ressources. Les offres de prêt peuvent être émises jusqu’au 31 décembre 2027 d’après le cadre en vigueur. Les plafonds et conditions détaillés figurent dans notre guide du PTZ en 2026. Il couvre une part du coût de l’opération, ce qui diminue le capital emprunté au taux du marché et donc la mensualité.
L’annonce de prolongation au-delà de 2027
Dans une lettre du 23 septembre 2026, le Premier ministre a annoncé la prolongation du PTZ au-delà de 2027, selon la presse spécialisée. Aucune nouvelle date de fin ni aucun barème n’a été précisé. Pour un acheteur, cela signifie qu’une signature avant fin 2027 reste la seule situation certaine. Le dispositif financerait environ 70 000 ménages par an pour environ 2,4 milliards d’euros, selon les chiffres cités.
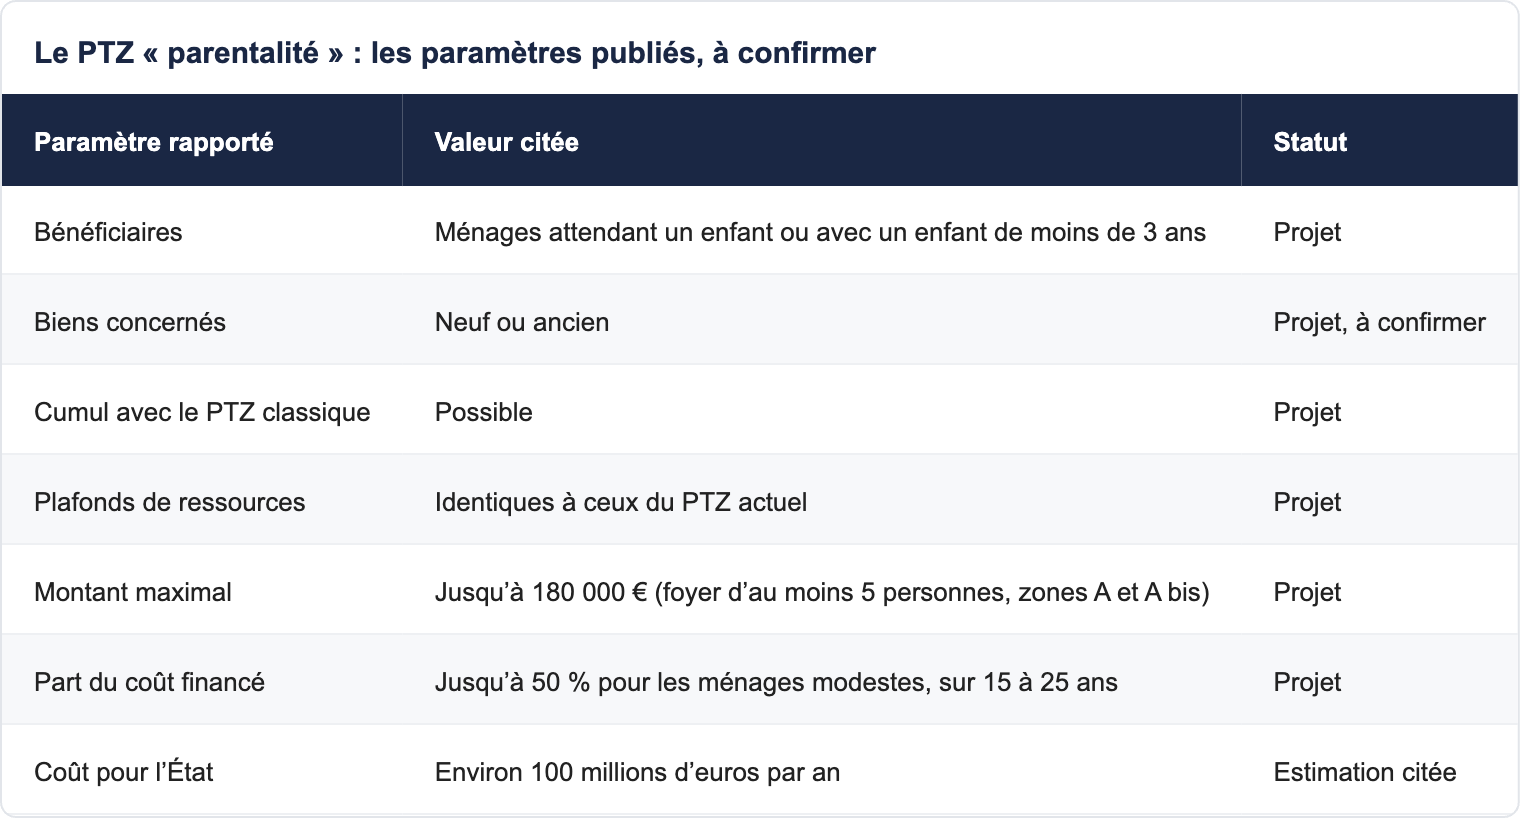
Le PTZ « parentalité » : les paramètres publiés, à confirmer
Le projet prévoit d’ouvrir un PTZ aux ménages qui attendent un enfant ou élèvent un enfant de moins de 3 ans, y compris des propriétaires déjà en place. Les paramètres rapportés par la presse (et présentés comme à confirmer dans le texte) sont résumés ci-dessous. Tant qu’ils ne sont pas votés, aucun dossier ne peut s’y appuyer.
Pour une famille qui s’agrandit, cette piste est intéressante mais incertaine. Notre page logement neuf pour votre famille aide dès maintenant à trouver un logement neuf adapté au nombre d’enfants, avec un conseiller unique et un accompagnement gratuit au prix promoteur.
La suppression du plafond annuel de dépenses
Le projet prévoit de supprimer le plafond annuel de dépenses affecté au PTZ, aujourd’hui de 2,1 milliards d’euros selon les sources. Les émissions seraient passées de 44 466 en 2024 à près de 73 000 en 2025, d’après les chiffres du gouvernement cités. L’objectif est d’éviter qu’une enveloppe épuisée n’interrompe l’octroi de prêts en cours d’année.
Donations familiales : le coup de pouce pour acheter dans le neuf
Le dispositif actuel
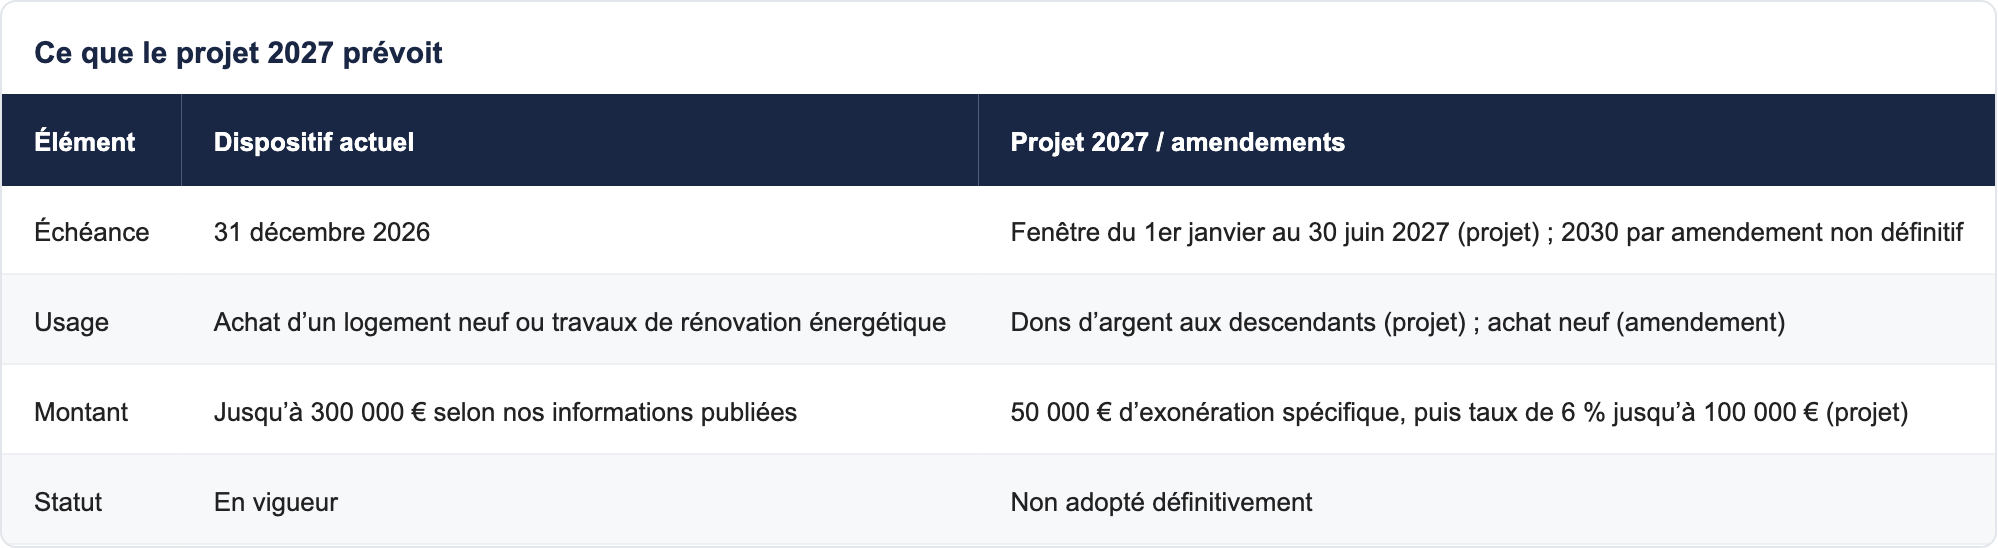
Le dispositif actuel d’exonération des dons familiaux pour acheter un logement neuf ou financer des travaux de rénovation énergétique court jusqu’au 31 décembre 2026, selon les informations publiées sur notre blog. Il permet à des parents ou grands-parents de transmettre une somme importante sans droits de donation, sous conditions. Si vous envisagez un don, 2026 reste donc une échéance réelle.
Ce que le projet 2027 prévoit
Pour 2027, le projet de loi prévoit, selon une synthèse de courtier, une fenêtre de dons du 1er janvier au 30 juin 2027 avec un plafond d’exonération spécifique relevé de 31 865 € à 50 000 € et un taux unique de 6 % sur les dons d’argent dans la limite de 100 000 € par donateur et par bénéficiaire. Le bénéficiaire devrait être majeur et avoir moins de 50 ans. Un amendement adopté en première lecture à l’Assemblée prévoit par ailleurs une prolongation jusqu’au 31 décembre 2030 de l’exonération destinée à l’achat d’un logement neuf, mais il n’est pas définitif.
Conseil pratique : si un don est prévu, demandez à votre notaire de comparer les deux calendriers. Attendre un texte non voté pour économiser quelques milliers d’euros peut coûter bien plus si la fenêtre se referme.
LMNP : le plafonnement des amortissements proposé
Ce que dit le projet
Pour la location meublée au régime réel, le projet prévoit de plafonner l’amortissement à 2,5 % par an dans la limite de 7 000 € par an et par foyer fiscal. Pour les meublés de tourisme, les valeurs citées sont 1,5 % et 5 000 €. Le report des amortissements non déduits serait supprimé pour les exercices clos à compter du 1er janvier 2027, avec un régime transitoire permettant d’utiliser le stock antérieur jusqu’au 31 décembre 2036 dans la limite de 50 % du bénéfice imposable restant, selon les synthèses consultées. Certaines résidences de services (étudiantes, seniors, établissements pour personnes âgées ou handicapées) seraient exclues du nouveau plafond.
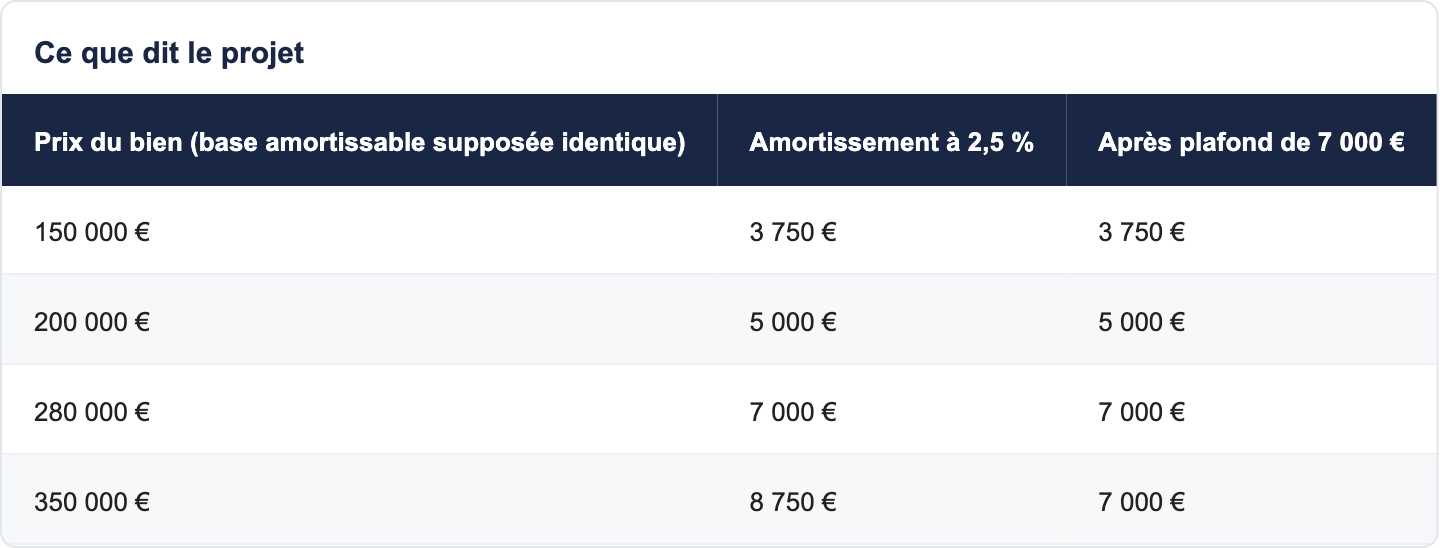
Lecture : ce tableau est un exemple arithmétique simplifié, la base amortissable réelle (hors terrain, par composants) étant propre à chaque bien. Il montre néanmoins qu’au-delà d’environ 280 000 € de base amortissable, le plafond de 7 000 € deviendrait la contrainte principale.
Ce qui est déjà en vigueur
Indépendamment du PLF, la loi du 19 novembre 2024 a déjà durci certains points du meublé : abattements du micro-BIC et réintégration des amortissements dans le calcul de la plus-value pour les cessions depuis le 15 février 2025. Notre guide du LMNP détaille ces règles ; la fiscalité 2026 y est vérifiée, notamment les prélèvements sociaux à 18,6 % sur la plus-value.
Faut-il renoncer au LMNP ?
Pas forcément : le LMNP reste un régime pertinent pour certains profils, mais le projet impose de refaire les calculs avec un amortissement plafonné. Un investisseur qui comptait sur un amortissement élevé pour effacer son imposition doit tester une version prudente de sa simulation. Notre comparatif LMNP 2026 ou Jeanbrun reste la bonne base de départ.
Dispositif Jeanbrun : un cadre en vigueur et stable pour le neuf
Le fonctionnement dans le neuf
Le dispositif Jeanbrun a été promulgué le 19 février 2026. Dans le neuf, il permet un amortissement de 3,5 % (loyer intermédiaire), 4,5 % (loyer social) ou 5,5 % (loyer très social) par an, avec un plafond annuel de 8 000 €, relevé à 10 000 € ou 12 000 € selon la part de locations sociales ou très sociales, d’après les synthèses consultées. L’engagement porte sur une location nue de 9 ans minimum, en résidence principale du locataire. Les acquisitions sont éligibles jusqu’au 31 décembre 2028.
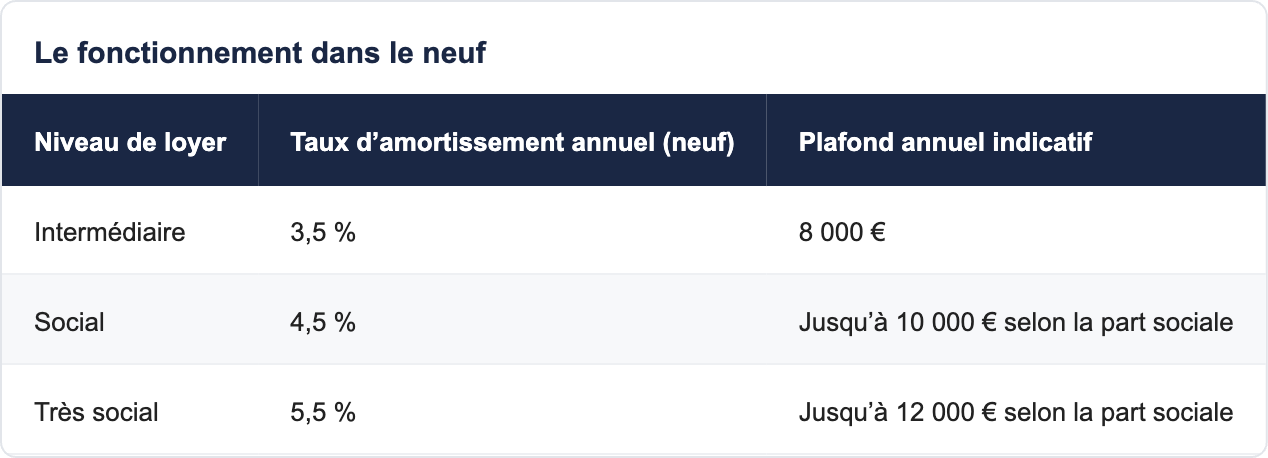
Exemple simplifié : sur un prix de 250 000 € et une base amortissable supposée à 80 % du prix hors foncier, soit 200 000 €, un amortissement de 3,5 % représente 7 000 € par an, sous le plafond de 8 000 €. Cette base est une hypothèse de calcul d’après les synthèses consultées ; la base réelle dépend de l’opération. Aucun rendement n’est garanti.
Les évolutions possibles : ancien et maisons
Les débats portent sur un assouplissement dans l’ancien (seuil de travaux ramené de 30 % à 20 % du prix, gain énergétique modifié) et sur l’intégration de maisons individuelles anciennes via un autre texte consacré au logement. Ces pistes concernent surtout l’ancien et ne remettent pas en cause le cadre du neuf. Elles sont à suivre, pas à anticiper.
Ce que cela change selon votre profil
Plutôt que de lister toutes les mesures, il est plus utile de partir de votre situation. Le tableau suivant propose une première lecture, à affiner avec un conseiller.
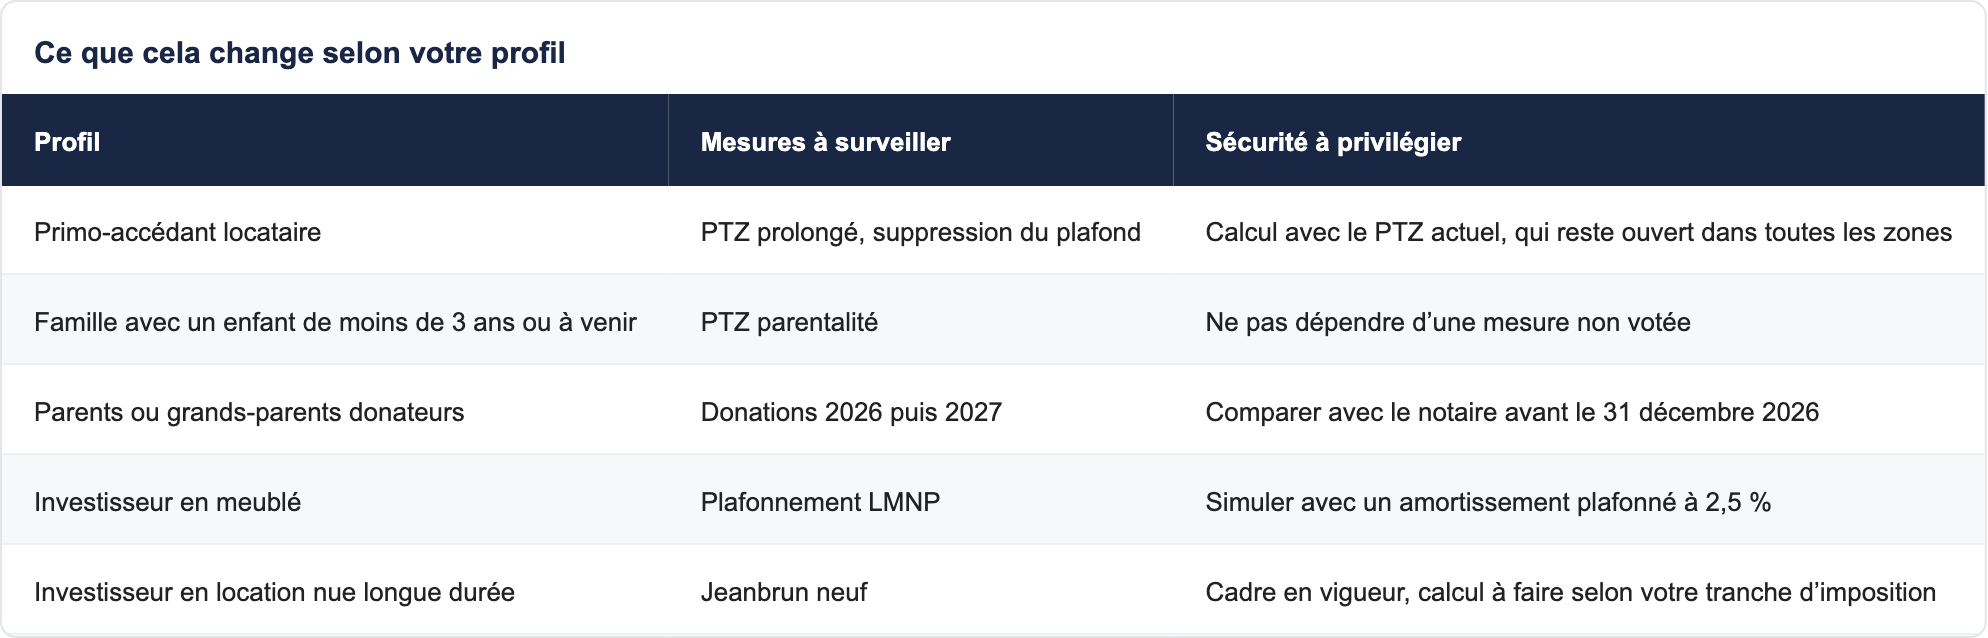
Pour les investisseurs, il faut aussi garder en tête qu’aucun rendement n’est garanti : la rentabilité nette dépend du loyer réellement encaissé, de la vacance, de la fiscalité et de la revente. Notre page pour définir son objectif d’investissement propose une méthode pour clarifier le projet avant de choisir un appartement. Pour les futurs propriétaires de leur résidence principale, voyez ce que ce que votre loyer peut financer dans le neuf en quelques secondes.
Le contexte de marché : des taux en hausse qui renforcent l’intérêt des aides
Les aides pèsent d’autant plus que les taux remontent. En octobre 2026, les baromètres publiés font état de taux moyens à 20 ans compris entre environ 3,66 % (Pretto) et 3,73 à 3,79 % (Empruntis), en hausse. Dans nos simulations pédagogiques, nous continuons d’utiliser des hypothèses communes (20 ans à 3,3 % hors assurance, assurance emprunteur à 0,34 % par an, frais de notaire du neuf estimés à 2,5 %), qui sont donc plutôt optimistes par rapport au marché actuel ; testez toujours votre taux réel.
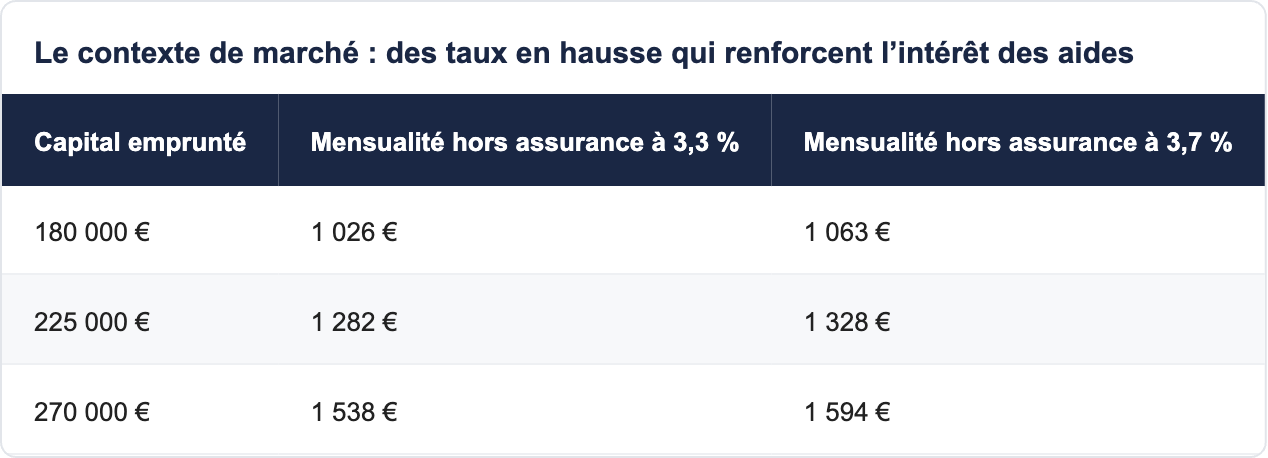
Lecture : quand les taux montent de 0,4 point, la mensualité augmente de quelques dizaines d’euros par mois. Un PTZ ou un don familial qui réduit le capital emprunté d’une dizaine de milliers d’euros produit un effet du même ordre, d’où l’intérêt d’additionner les leviers plutôt que d’en attendre un seul.
Acheter en VEFA pendant un débat budgétaire : le calendrier à garder en tête
Réservation, financement, livraison : quelles dates comptent ?
Un achat en VEFA (vente en l’état futur d’achèvement) s’étale sur plusieurs années : réservation, signature chez le notaire, appels de fonds au fil du chantier, livraison, puis remise des clés. Les règles fiscales qui comptent ne sont pas toujours celles de la date de réservation : pour un prêt aidé, c’est en général la date d’émission de l’offre de prêt qui sert de référence, et pour un dispositif d’investissement locatif, la date d’acquisition et les conditions de mise en location. Demandez toujours à votre conseiller et à votre notaire quelle date fait foi pour chaque dispositif.
Ce que le neuf apporte en toute circonstance
Indépendamment des débats fiscaux, l’achat dans le neuf conserve des atouts structurels : frais de notaire réduits (environ 2,5 % dans nos simulations), performances énergétiques encadrées par la RE2020 avec un DPE favorable, et garanties légales de l’acquéreur (parfait achèvement, biennale et décennale) qui limitent les mauvaises surprises après la livraison. Ces avantages ne dépendent pas du vote du budget, et ils pèsent dans le coût réel de détention sur dix ans.
Trois erreurs sont à éviter pendant la période d’incertitude :
- Reporter un achat dans l’espoir d’une mesure non votée : si elle est abandonnée ou modifiée, le délai d’attente aura coûté un loyer et peut-être un taux plus élevé.
- Acheter uniquement pour une réduction d’impôt : la qualité de l’emplacement, le loyer de marché et la liquidité de la revente doivent rester les critères principaux.
- Oublier de simuler avec un taux plus haut : avec des taux de marché autour de 3,7 % en octobre 2026, testez votre dossier en conséquence plutôt qu’avec l’hypothèse pédagogique de 3,3 %.
Notre approche chez Vianova consiste à construire le projet sur ce qui est certain aujourd’hui et à intégrer les évolutions ensuite : si une mesure est votée et vous est favorable, elle viendra améliorer un plan qui tenait déjà sans elle. C’est la façon la plus robuste de traverser une période où les annonces se succèdent plus vite que les textes.
Dernier réflexe utile : conservez une trace datée de chaque information qui fonde votre décision (article de loi, circulaire, simulation), et refaites un point avec votre conseiller à chaque étape majeure du calendrier parlementaire. Un dossier bien documenté est plus facile à défendre auprès d’une banque comme d’un notaire.
Où trouver des programmes neufs éligibles : quelques exemples
Vianova vérifie les dispositifs commune par commune. Voici quatre programmes d’Île-de-France actifs au moment de la rédaction, avec le nombre de lots lu dans la fiche et le prix de départ, à contrôler avant toute décision.
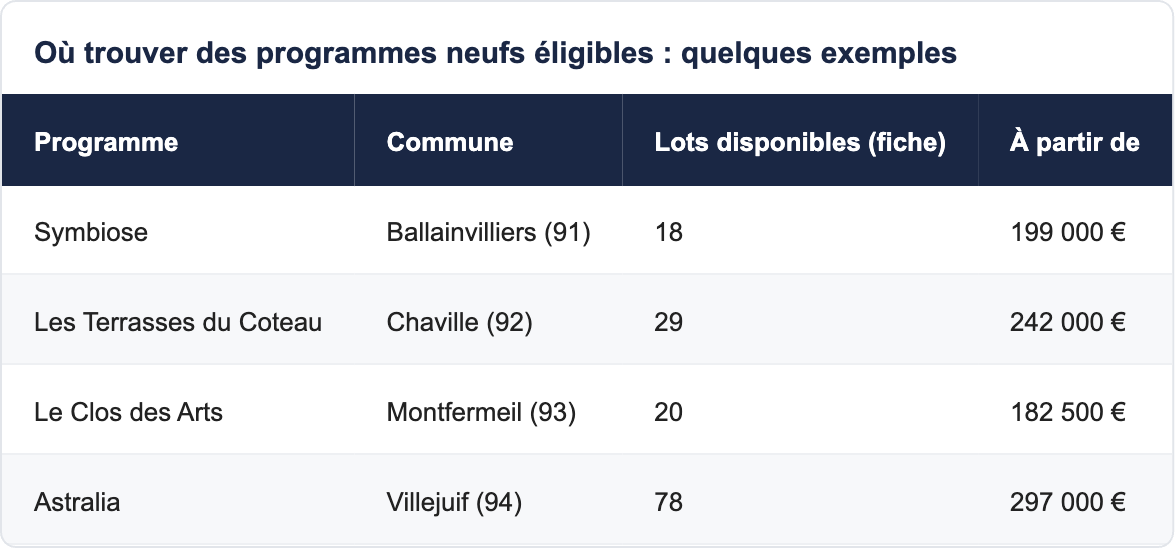
À Ballainvilliers (91), la résidence Symbiose à Ballainvilliers illustre l’offre en Essonne, dont vous trouverez le détail dans les programmes neufs en Essonne. À Chaville (92), Les Terrasses du Coteau à Chaville ouvre la porte des programmes neufs dans les Hauts-de-Seine. À Montfermeil (93), Le Clos des Arts à Montfermeil se situe dans le département des programmes neufs en Seine-Saint-Denis. À Villejuif (94), le programme Astralia à Villejuif complète la sélection du Val-de-Marne (programmes neufs dans le Val-de-Marne). Pour une vue d’ensemble, consultez les logements neufs en Île-de-France ou la carte des programmes neufs. Hors Île-de-France, les programmes neufs en Haute-Garonne et les programmes neufs dans l’Ain offrent d’autres terrains de comparaison.
Plan d’action : que faire avant le vote définitif ?
Ce qui ne dépend pas du PLF
Trois démarches sont utiles quel que soit le sort du texte : faire valider sa capacité d’emprunt, fixer son budget en intégrant le PTZ actuel et les frais de notaire réduits du neuf, et visiter ou comparer plusieurs programmes. La TVA réduite dans le neuf et les autres aides doivent être vérifiées commune par commune.
Ce qui dépend du calendrier
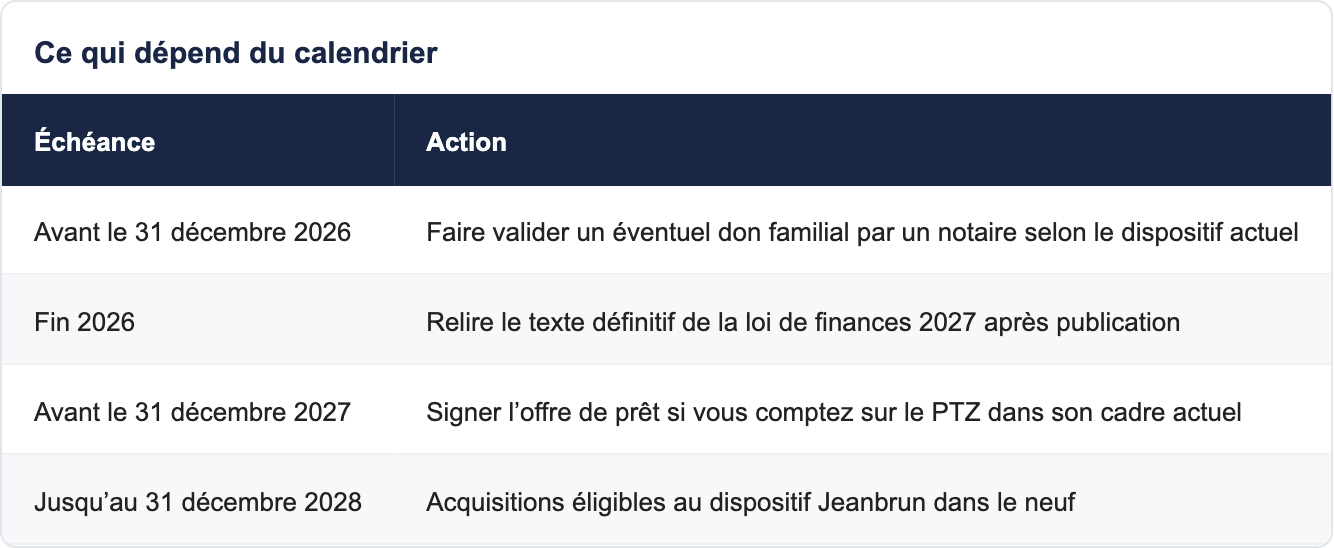
Pour suivre l’actualité réglementaire, notre hub lois et fiscalité et le hub des conseils pour investir dans le neuf sont mis à jour régulièrement.
Pourquoi passer par Vianova pour naviguer dans ces évolutions
Vianova est une marketplace de l’immobilier neuf : l’accompagnement est gratuit, au prix promoteur, les honoraires étant payés par le promoteur. Un conseiller unique vous suit du premier appel à la remise des clés, la sélection est préparée par un conseiller et non par un algorithme, et sans pression commerciale. Les dispositifs (PTZ, prêt Action Logement, prêt d’accession sociale et prêt conventionné, TVA réduite, aides locales) sont vérifiés commune par commune.
FAQ : PLF 2027 et immobilier neuf
Le PLF 2027 est-il déjà voté ?
Non. Selon les sources consultées jusqu’au 28 octobre 2026, le projet est en discussion à l’Assemblée nationale, avec un vote solennel évoqué autour du 17 novembre 2026 et une adoption définitive attendue fin 2026, sous réserve de modification.
Le PTZ sera-t-il prolongé après 2027 ?
Une prolongation a été annoncée par le Premier ministre dans une lettre de septembre 2026, mais sans date ni barème. Tant qu’un texte n’est pas voté, le cadre certain reste celui de 2027.
Qu’est-ce que le PTZ parentalité ?
C’est une mesure proposée dans le projet : un PTZ pour les ménages qui attendent un enfant ou qui ont un enfant de moins de 3 ans. Ses paramètres sont à confirmer.
Peut-on cumuler PTZ classique et PTZ parentalité ?
D’après les informations rapportées par la presse, le cumul serait possible, mais ce point dépend du texte final.
Le PTZ est-il ouvert partout en 2026 ?
Pour le neuf, il est ouvert dans toutes les zones depuis avril 2025, sous conditions de ressources et pour une résidence principale.
Que se passe-t-il avec les donations en 2027 ?
Le projet prévoit un régime spécifique pour les dons d’argent du 1er janvier au 30 juin 2027, et un amendement adopté en première lecture prévoit une prolongation jusqu’en 2030 pour l’achat neuf. Rien n’est définitif.
Faut-il donner avant le 31 décembre 2026 ?
Cela dépend de votre situation. Faites comparer le dispositif actuel et le projet par un notaire avant de décider.
Le LMNP va-t-il être supprimé ?
Non : le projet prévoit de plafonner l’amortissement (2,5 % par an, dans la limite de 7 000 € par foyer), pas de supprimer le régime. Cela reste à confirmer.
Le plafonnement du LMNP s’appliquerait-il à tous les biens ?
Le projet prévoit des exceptions pour certaines résidences de services (étudiantes, seniors, établissements pour personnes âgées ou handicapées).
Le dispositif Jeanbrun est-il remis en cause par le PLF 2027 ?
D’après les synthèses consultées, non : le dispositif en vigueur depuis février 2026 n’est pas remis en cause. Les évolutions évoquées concernent surtout l’ancien.
Quelle est la durée d’engagement du Jeanbrun ?
Une location nue de 9 ans minimum, en résidence principale du locataire.
Jusqu’à quand peut-on acheter pour bénéficier du Jeanbrun dans le neuf ?
Les acquisitions sont éligibles jusqu’au 31 décembre 2028 d’après les synthèses consultées.
Un investissement locatif neuf est-il garanti rentable ?
Non. Aucun rendement n’est garanti : tout dépend du loyer encaissé, de la vacance, de la fiscalité et de la revente.
Les taux vont-ils baisser en 2027 ?
Nous ne le savons pas. Les baromètres d’octobre 2026 indiquent une hausse ; testez votre projet avec un taux plus élevé que celui de vos hypothèses.
Que faire si je veux acheter avant le vote final ?
Vous pouvez avancer sur les éléments qui ne dépendent pas du texte : budget, capacité d’emprunt, choix du programme, PTZ actuel. Les clauses sensibles peuvent être sécurisées avec votre notaire.
Vianova est-il payant pour l’acquéreur ?
Non : l’accompagnement est gratuit, les honoraires sont payés par le promoteur et vous achetez au prix promoteur.
Conclusion : agir sur le certain, surveiller le reste
Le budget 2027 pourrait modifier plusieurs règles du jeu, mais pour l’instant il ne modifie encore rien : le PTZ actuel, le dispositif Jeanbrun et le calendrier des donations 2026 sont les seuls repères solides. Construisez votre projet sur eux, puis ajoutez les nouveautés quand elles seront votées. Un conseiller Vianova peut faire ce tri avec vous, gratuitement ; vous pouvez aussi lancer une première estimation de votre budget.