1 500 € de loyer, c'est 180 000 € sur dix ans qui ne construisent aucun patrimoine. Mais acheter n'est pas automatiquement la bonne réponse. Voici la méthode pour arbitrer sur vos propres chiffres plutôt que sur des impressions.
Cet article vous donne le raisonnement complet. Si vous préférez obtenir directement le résultat sur votre situation, notre outil comparer louer ou acheter chiffre les deux scénarios à partir de votre loyer actuel, en deux minutes et sans engagement.
Sommaire
- 1. Le vrai coût de dix ans de location
- 2. Ce que coûte réellement un achat : la part dépensée et la part capitalisée
- 3. Les quatre critères qui font vraiment pencher la balance
- 4. Le point mort : à partir de quand acheter devient rationnel
- 5. Le coût d'opportunité de l'apport, le paramètre que personne ne calcule
- 6. Comparaison chiffrée sur trois profils de loyer
- 7. Ce que les prêts aidés changent à l'équation
- 8. Pourquoi le neuf déplace le point mort
- 9. Les charges du propriétaire à ne pas oublier
- 10. Les cas où la location reste le bon choix
- 11. Les six erreurs qui faussent la comparaison
- 12. Comment obtenir votre comparaison personnalisée
- 13. Questions fréquentes
- 14. Conclusion
La question « faut-il louer ou acheter » est mal posée. Elle appelle une réponse universelle alors que la bonne réponse dépend de cinq ou six variables strictement personnelles : votre horizon de résidence, l'écart entre votre loyer et une mensualité équivalente, votre mobilité professionnelle, votre apport, le rendement que cet apport obtiendrait ailleurs, et la commune où vous vivez. Deux ménages avec le même revenu et le même loyer peuvent avoir deux réponses opposées.
Ce qui est en revanche universel, c'est la méthode. Elle consiste à comparer, sur une même durée, ce que vous dépensez sans contrepartie dans chaque scénario — loyers d'un côté, intérêts, assurance et frais d'acquisition de l'autre — et à intégrer ce que votre épargne aurait produit ailleurs. Cet article détaille chaque étape, avec les hypothèses posées explicitement pour que vous puissiez les contester.
Convention retenue dans tout l'article, sauf mention contraire : crédit sur 20 ans à 3,3 % hors assurance, assurance emprunteur à 0,34 %, frais de notaire du neuf estimés à 2,5 %. Ces valeurs sont des ordres de grandeur de marché à date, pas une offre de prêt. Votre taux réel dépendra de votre profil et de l'établissement.
Le vrai coût de dix ans de location
Commençons par le chiffre qui déclenche la réflexion chez la plupart des locataires de longue durée. Un loyer de 1 500 € par mois représente 18 000 € par an, soit 180 000 € sur dix ans, hors révisions annuelles. Cette somme est intégralement dépensée : elle achète un service — être logé — et rien d'autre. Aucune fraction n'en revient sous forme de patrimoine.
Ce raisonnement a une limite qu'il faut poser tout de suite : il ne prouve pas qu'acheter est préférable. Un propriétaire dépense lui aussi sans contrepartie — intérêts d'emprunt, assurance, frais d'acquisition, taxe foncière, entretien. La bonne comparaison ne met pas « loyers » face à « prix du bien », mais « loyers » face à « part réellement dépensée dans l'achat ».
Ce que représentent dix ans de loyer, hors révisions
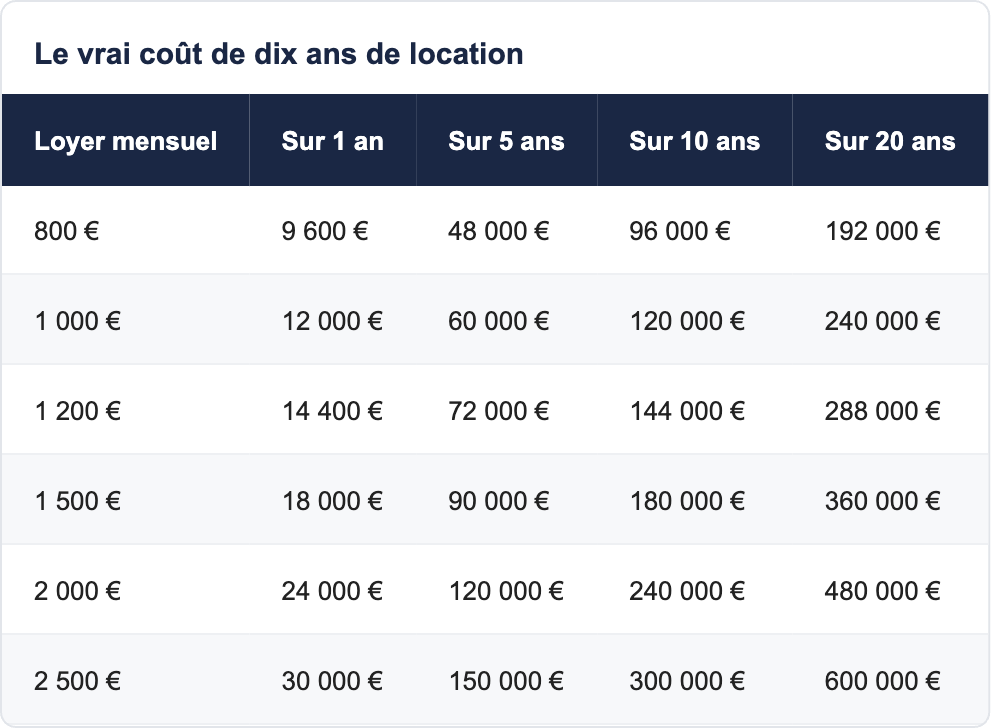
Ces montants sont calculés à loyer constant. Dans la réalité, la révision annuelle indexée sur l'indice de référence des loyers augmente mécaniquement le total. Sur dix ans, une révision moyenne modérée ajoute plusieurs milliers d'euros à la colonne « 10 ans » — un effet qui joue systématiquement contre le locataire et jamais en sa faveur.
Ce que coûte réellement un achat
Dans une mensualité de crédit, deux composantes coexistent et doivent être traitées différemment.
La part capitalisée
Le capital remboursé chaque mois n'est pas une dépense : c'est un transfert d'épargne. Il diminue votre dette et augmente d'autant votre patrimoine net. Au terme du crédit, cette part vous appartient sous forme de bien immobilier. La comptabiliser comme un coût, comme le font beaucoup de comparaisons approximatives, revient à considérer qu'un virement sur un livret est une dépense.
La part réellement dépensée
Les intérêts d'emprunt, l'assurance emprunteur et les frais d'acquisition, eux, sont bel et bien perdus. C'est cette somme, et elle seule, qu'il faut mettre en regard des loyers versés sur la même période.
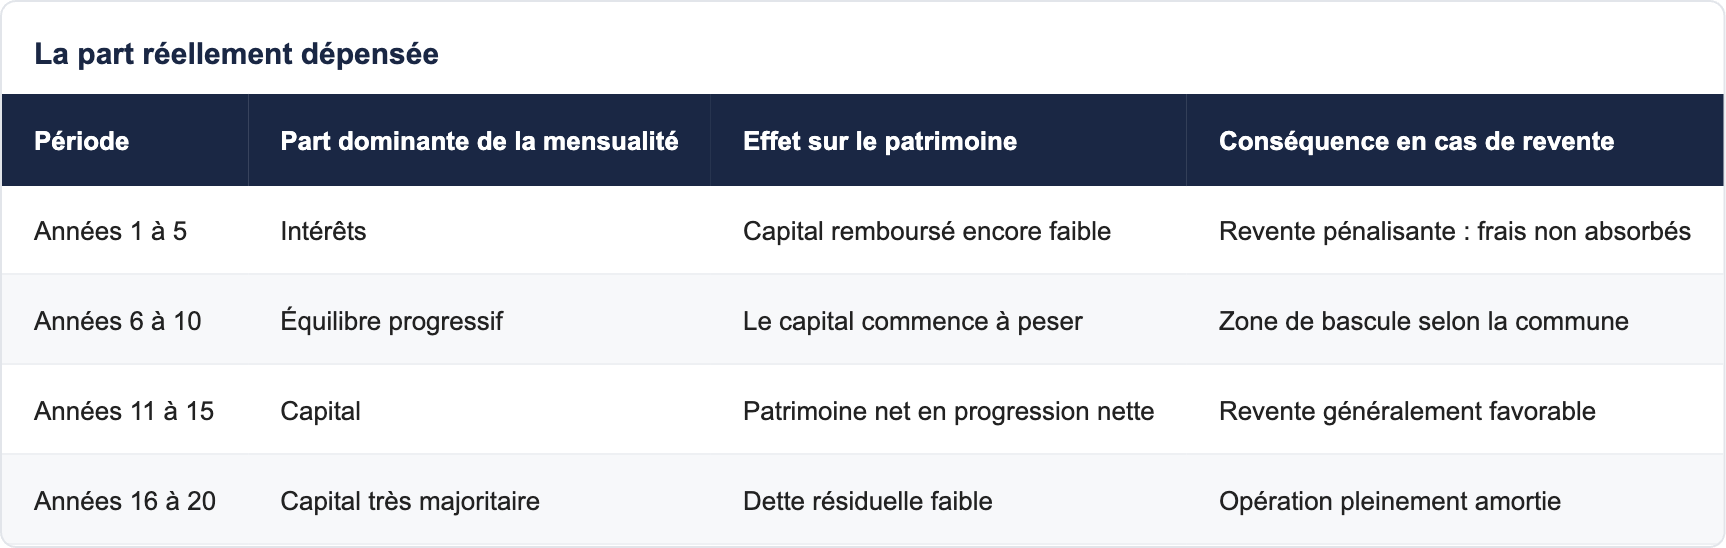
Sur un crédit de 20 ans à 3,3 %, la structure de la mensualité évolue fortement dans le temps : les premières années sont dominées par les intérêts, les dernières par le capital. C'est pourquoi une revente précoce est pénalisante — vous avez payé beaucoup d'intérêts et remboursé peu de capital.
Structure d'un crédit de 200 000 € sur 20 ans à 3,3 % (ordres de grandeur)
Les quatre critères qui font vraiment pencher la balance
Le prix au mètre carré n'est pas le critère décisif. Quatre autres pèsent plus lourd.
1. Combien de temps resterez-vous ?
C'est le critère numéro un, et de loin. Les frais d'acquisition — notaire, garantie, dossier — sont payés en une fois et doivent être amortis dans le temps. En dessous de quelques années, ils n'ont pas le temps de l'être et la location conserve l'avantage arithmétique. Au-delà, la mécanique s'inverse et le capital remboursé prend le dessus.
2. Votre loyer est-il proche d'une mensualité équivalente ?
Quand l'écart entre votre loyer actuel et la mensualité d'un bien comparable est faible, acheter revient à transformer une dépense pure en épargne forcée, à effort de trésorerie quasi identique. Quand l'écart est important — parce que vous êtes bien logé pour un loyer modéré, ou parce que le marché local est cher à l'achat — la question doit être posée autrement : soit vous réduisez la surface ou changez de secteur, soit vous restez locataire et placez l'écart.
3. Votre mobilité professionnelle
Une mutation possible ne ferme pas la porte à l'achat, contrairement à une idée reçue. Elle change simplement le type de bien à viser : un logement facile à relouer et à revendre — bien situé, bien desservi, typologie recherchée — plutôt qu'un bien atypique. Un T2 ou un T3 près d'une gare se reloue toujours ; une grande surface dans un secteur mal desservi, beaucoup moins.
4. Ce que votre apport ferait ailleurs
Mobiliser 40 000 € d'épargne dans un achat, c'est renoncer à ce que ces 40 000 € auraient produit sur un support financier pendant la durée de détention. Ce coût d'opportunité est réel et rarement chiffré. Nous y consacrons une section entière plus bas.
Le point mort : à partir de quand acheter devient rationnel
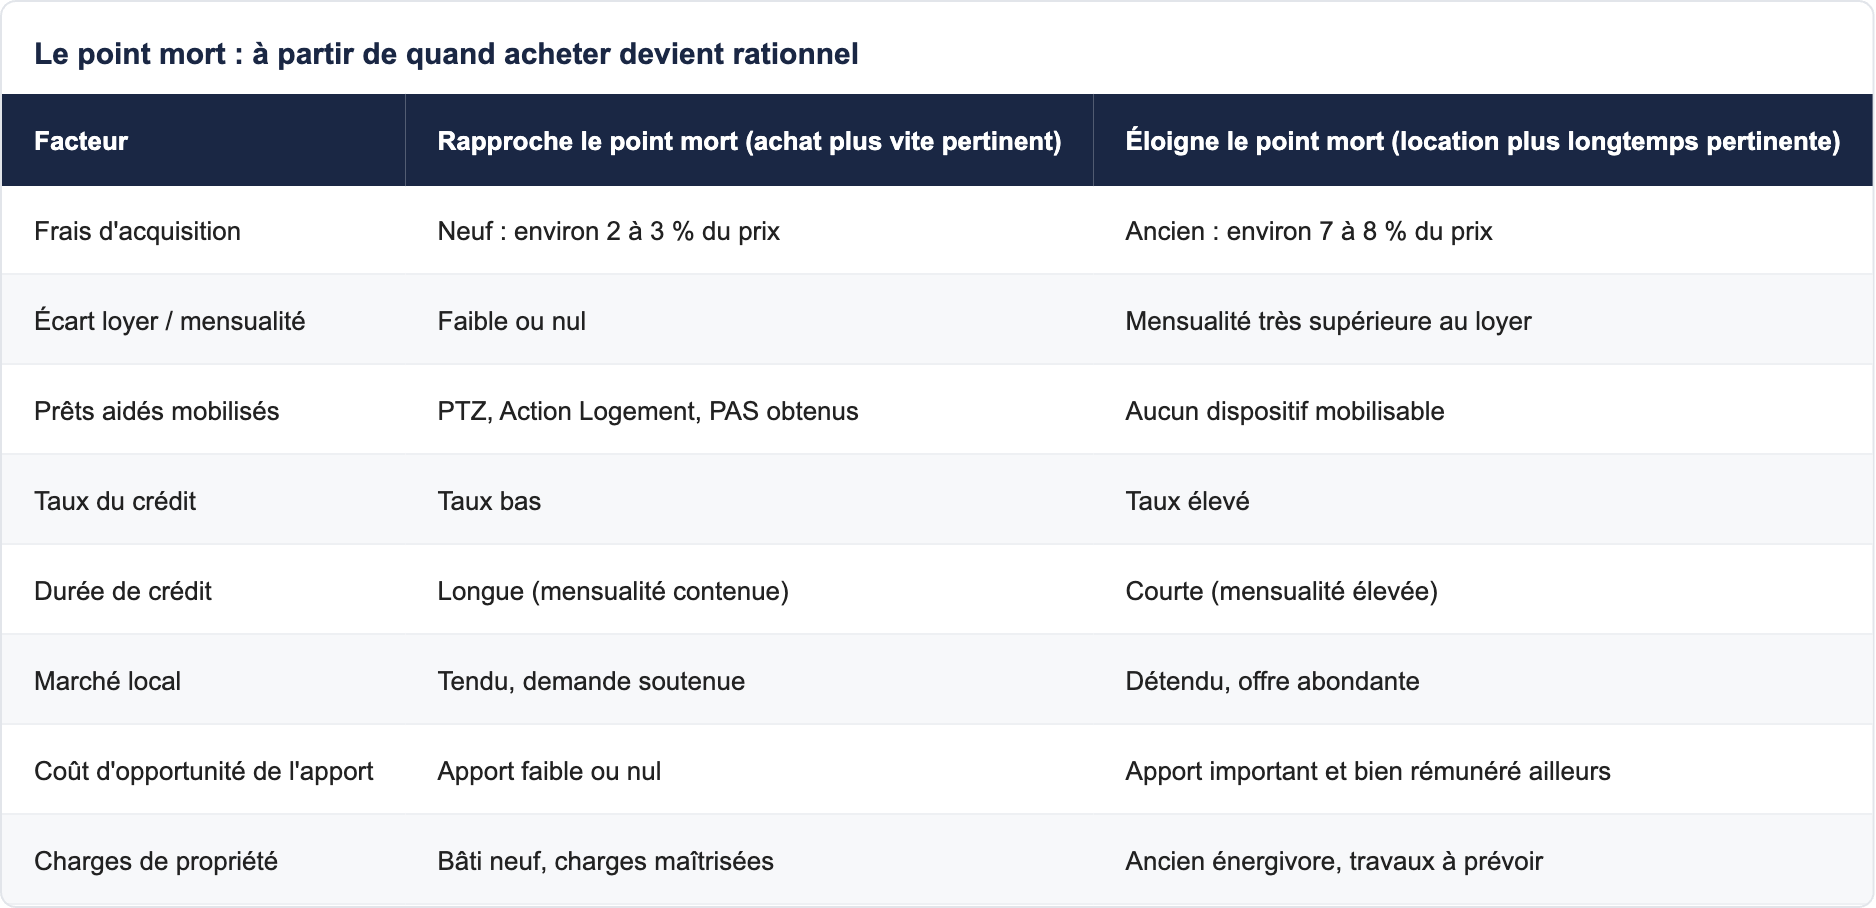
Le point mort, ou durée de détention minimale, est le moment où le patrimoine net constitué par l'achat dépasse ce que vous auriez conservé en restant locataire. Il dépend de trois facteurs principaux : le niveau des frais d'acquisition, l'écart entre loyer et mensualité, et l'évolution des prix locaux.
Aucune valeur universelle ne peut être donnée, et se méfier des articles qui annoncent « cinq ans » ou « sept ans » comme une vérité générale est une bonne habitude. Ce qu'on peut affirmer, en revanche, ce sont les mécanismes qui rapprochent ou éloignent ce point mort.
Ce qui rapproche ou éloigne le point mort
Le coût d'opportunité de l'apport
C'est le paramètre le plus souvent absent des comparateurs en ligne, et c'est pourtant celui qui distingue une analyse honnête d'un argumentaire de vente.
Si vous mobilisez 40 000 € d'apport, ces 40 000 € ne travaillent plus sur un support financier. Sur dix ans, avec un rendement net annuel de l'ordre de 3 %, la somme aurait progressé d'environ 13 000 à 14 000 € par capitalisation. C'est un manque à gagner qu'il faut inscrire au débit du scénario « achat », faute de quoi la comparaison est biaisée en faveur de l'achat.
Symétriquement, si vous restez locataire, ce raisonnement ne vaut que si vous placez réellement l'épargne. Dans la pratique, l'écart entre le loyer et la mensualité qu'on aurait payée n'est presque jamais épargné intégralement — il se dilue dans le budget courant. C'est l'argument central en faveur de l'achat : le crédit immobilier est une épargne forcée, contraignante, que peu de ménages parviennent à répliquer volontairement.
L'arbitrage honnête consiste donc à se poser une question de discipline personnelle autant que de mathématiques : allez-vous réellement placer la différence, tous les mois, pendant dix ans ?
Comparaison chiffrée sur trois profils de loyer
Voici, à titre illustratif, ce que représente l'ordre de grandeur d'un achat à mensualité équivalente au loyer actuel, avec les hypothèses posées en introduction. Ces valeurs sont indicatives et ne préjugent pas de l'accord d'un établissement prêteur.
Capacité d'emprunt indicative à mensualité égale au loyer (20 ans, 3,3 %, assurance 0,34 %)
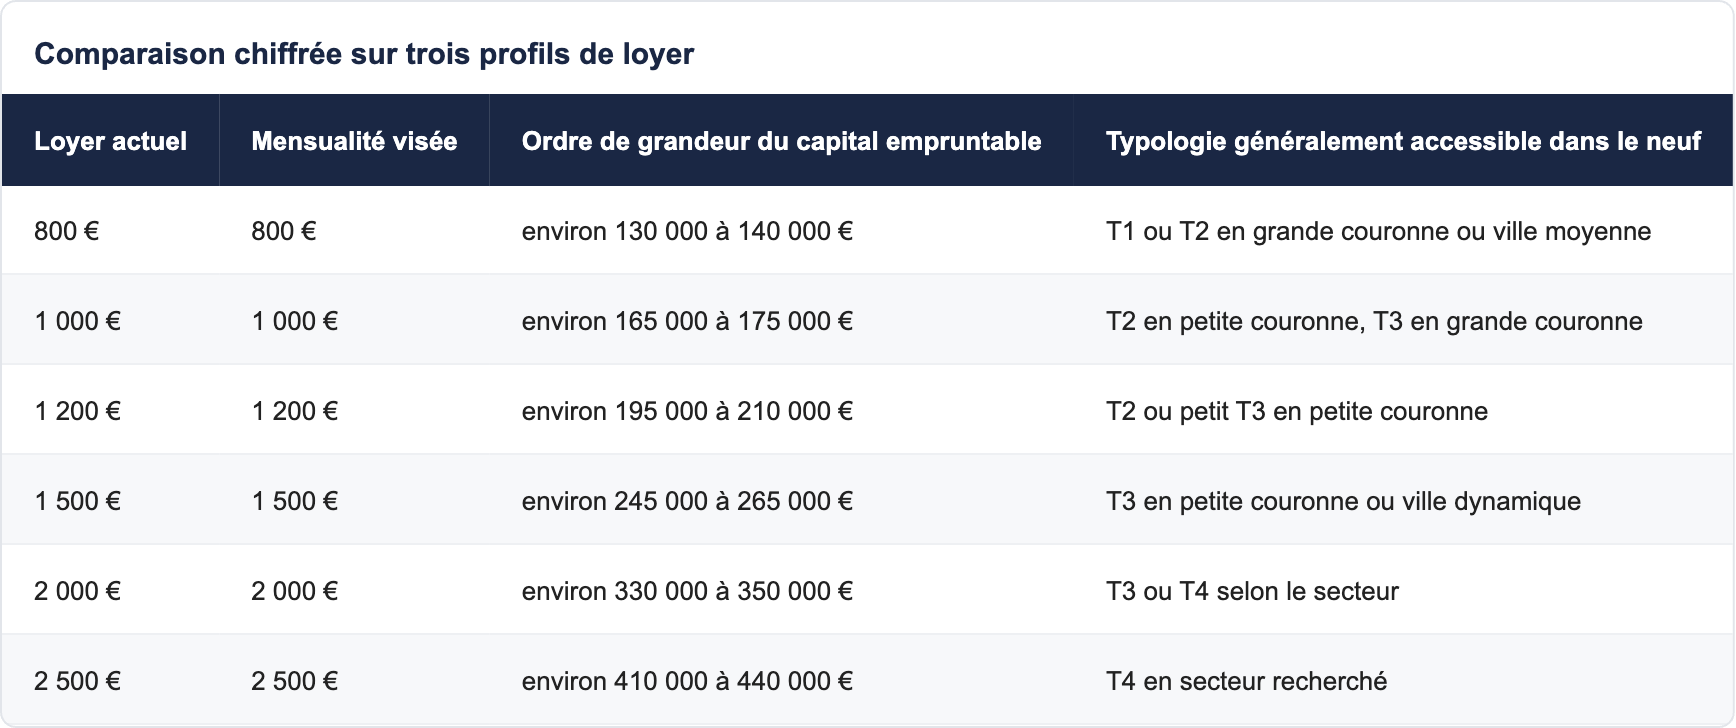
Lecture : ces montants correspondent au capital emprunté, hors apport et hors frais d'acquisition. Un apport vient s'y ajouter et augmente d'autant le budget total. À l'inverse, les frais de notaire et de garantie viennent en sus et doivent être financés — c'est précisément là que l'écart entre neuf et ancien devient décisif.
Pour situer ces budgets sur des biens réels, notre carte des programmes neufs permet de filtrer par territoire, et notre dossier top des villes où acheter un T3 sous les 350 000 € en Île-de-France donne des repères concrets par commune.
Ce que les prêts aidés changent à l'équation
La comparaison bascule souvent quand des prêts aidés entrent dans le montage. Ils réduisent le coût total du crédit et l'apport nécessaire, donc ils rapprochent mécaniquement le point mort.
Le prêt à taux zéro
Dans le neuf et pour une résidence principale, une partie du prix peut être financée sans intérêts. Depuis avril 2025, le dispositif est ouvert à l'ensemble du territoire, en logement collectif comme en maison individuelle. Le montant, la durée et l'éventuel différé de remboursement dépendent de vos revenus, de la composition du foyer et de la commune. Le détail figure dans notre guide PTZ 2026 : comment en bénéficier.
Le prêt Action Logement
Si votre employeur cotise, un prêt complémentaire à taux réduit peut compléter le plan de financement. Beaucoup de salariés ignorent y avoir droit, tout simplement parce que personne ne le leur a dit. La vérification prend quelques minutes.
Prêt d'accession sociale et prêt conventionné
Ces prêts encadrent certains frais et peuvent ouvrir l'accès à l'APL accession selon votre situation. Ils se combinent avec le prêt principal et modifient le coût global davantage qu'on ne l'imagine.
TVA réduite et aides locales
Dans certains périmètres de renouvellement urbain, l'achat d'une résidence principale peut relever d'un taux de TVA réduit à 5,5 % au lieu de 20 %, sous conditions de ressources et de zonage. Des communes, départements et régions accordent par ailleurs des prêts ou primes à l'accession. Voir notre article sur la TVA réduite dans le neuf.
Effet des dispositifs sur l'arbitrage louer / acheter
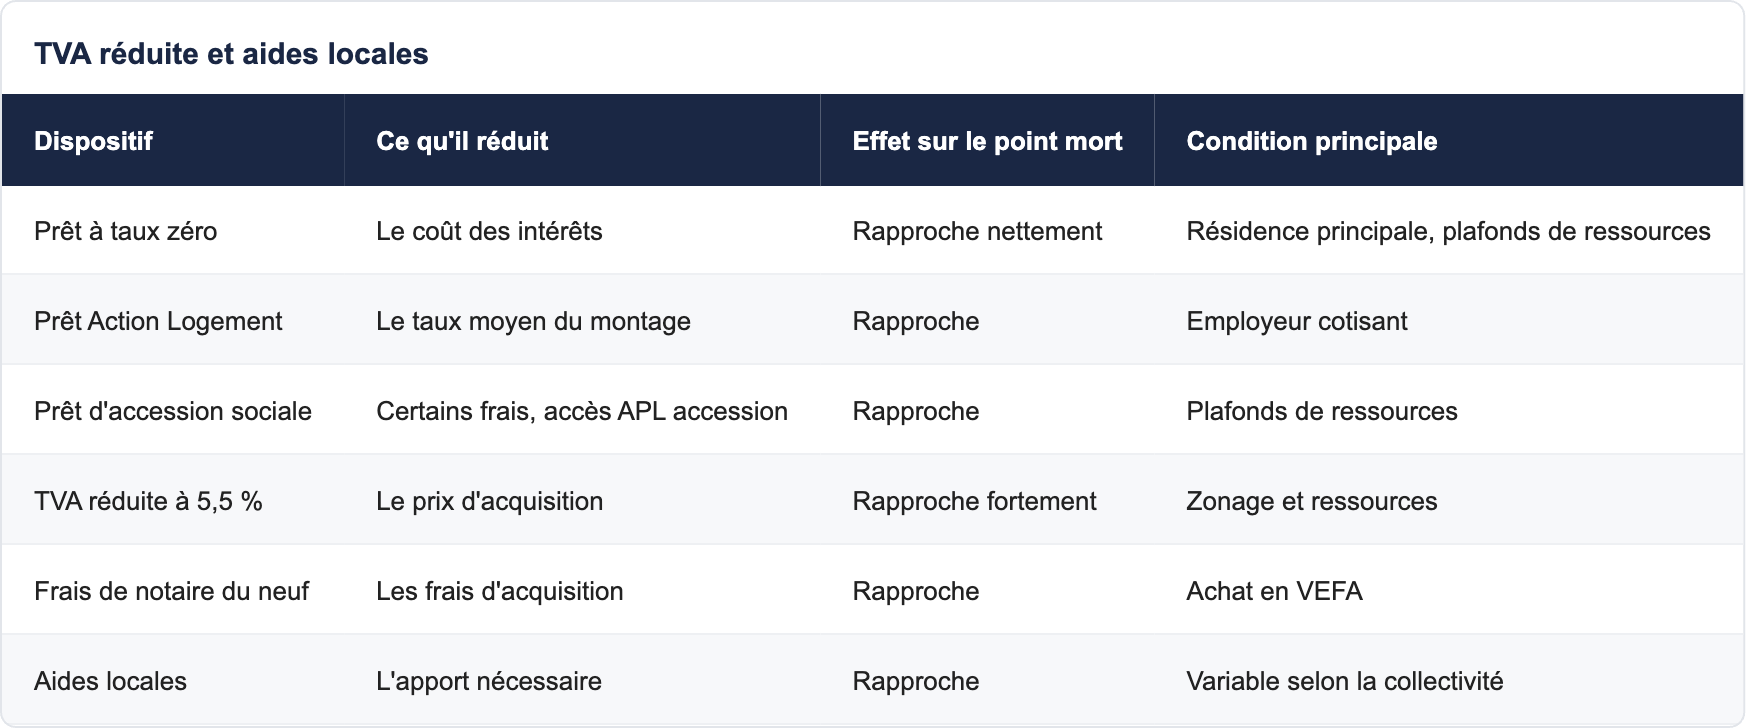
Ces dispositifs existent sous conditions de ressources, de zone, de composition du foyer et d'occupation du logement. Leur éligibilité s'apprécie au cas par cas — c'est précisément le travail que fait un conseiller lors d'une étude de financement personnalisée, commune par commune et sans frais.
Pourquoi le neuf déplace le point mort
L'écart de frais d'acquisition entre neuf et ancien est le facteur le plus mécanique de tout l'arbitrage. Environ 2 à 3 % dans le neuf contre 7 à 8 % dans l'ancien : sur un budget de 250 000 €, la différence représente de l'ordre de 12 000 à 14 000 € à sortir en plus dès la signature dans l'ancien.
S'y ajoutent trois effets moins visibles mais durables : l'absence de travaux à la livraison, une performance énergétique conforme à la RE2020 qui pèse chaque mois sur les charges, et les garanties légales — parfait achèvement, biennale, décennale — qui suppriment le risque de gros poste imprévu pendant les premières années.
Notre analyse acheter plutôt que louer : pourquoi un T3 neuf devient plus rentable développe ce point sur le cas particulier du trois pièces, la typologie la plus demandée du marché français.
Les charges du propriétaire à ne pas oublier
Une comparaison honnête doit inscrire au débit du scénario « achat » ce que le locataire ne paie pas.
Ce que paie le propriétaire et pas le locataire
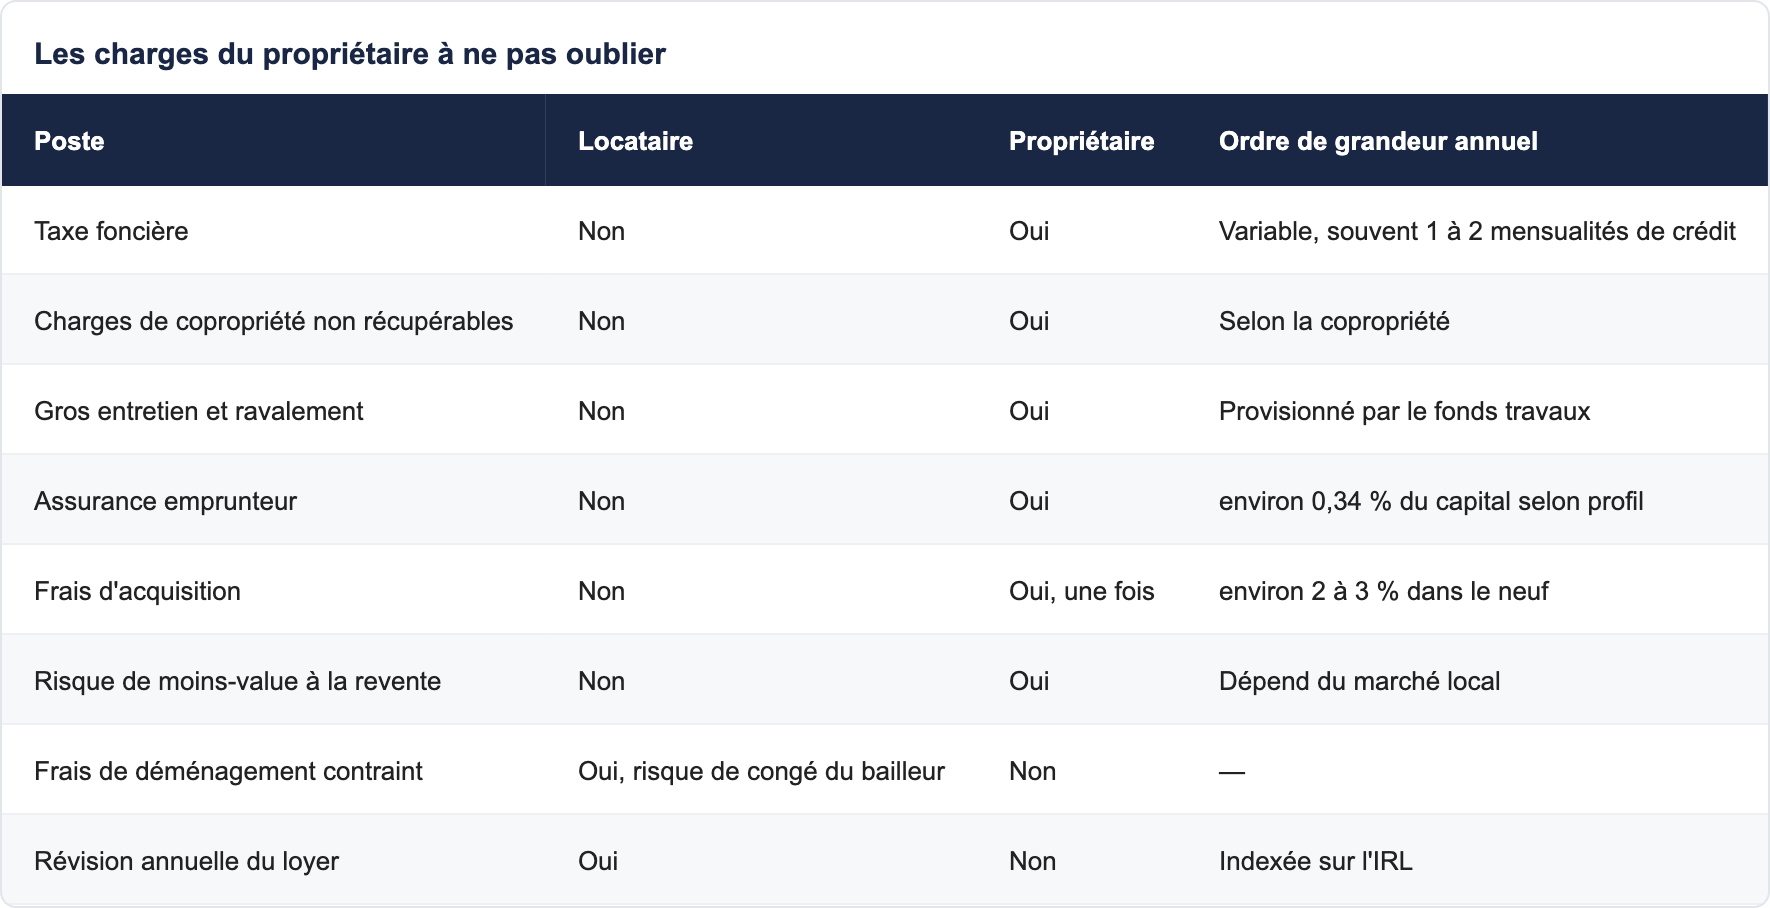
Le tableau se lit dans les deux sens. Le propriétaire supporte des charges que le locataire ignore ; le locataire supporte une insécurité que le propriétaire ignore — congé pour vente, congé pour reprise, révision annuelle, absence de maîtrise sur les travaux. Notre article sur l'incertitude locative pour les familles développe ce point, souvent décisif chez les ménages avec enfants.
Les cas où la location reste le bon choix
Nous ne prétendons pas que l'achat s'impose toujours. Plusieurs situations plaident clairement pour la location, et un conseil sérieux doit le dire.
- Un horizon court. Si vous savez que vous quitterez la ville dans deux ou trois ans, les frais d'acquisition n'auront pas le temps d'être absorbés.
- Une situation professionnelle instable. Période d'essai, activité en création, revenus très irréguliers : le crédit immobilier suppose une visibilité que vous n'avez peut-être pas encore.
- Un loyer nettement inférieur au marché. Si vous êtes bien logé pour un loyer ancien et modéré, l'écart avec une mensualité peut être tel que la location conserve l'avantage longtemps.
- Un marché local très cher à l'achat par rapport aux loyers. Dans certaines métropoles, le rapport prix / loyer allonge fortement le point mort.
- Un projet de vie non stabilisé. Recomposition familiale, projet d'expatriation, réorientation : acheter fige des paramètres qu'il vaut parfois mieux garder mobiles.
- Un besoin de liquidité à court terme. Un bien immobilier ne se revend pas en quelques jours ; l'épargne financière, oui.
Dans ces cas, la bonne question n'est pas « quand vais-je acheter » mais « comment je place l'écart entre mon loyer et une mensualité, en attendant que ma situation se stabilise ».
Les six erreurs qui faussent la comparaison
1. Comparer le loyer à la mensualité entière
L'erreur la plus fréquente. La mensualité contient du capital, qui n'est pas une dépense. Comparer 1 500 € de loyer à 1 500 € de mensualité revient à ignorer que dans le second cas, une part vous revient.
2. Oublier les frais d'acquisition
Ils sont payés en une fois et pèsent lourd sur les premières années. Les omettre fausse systématiquement le point mort dans le sens favorable à l'achat.
3. Ignorer le coût d'opportunité de l'apport
Symétrique de l'erreur précédente, mais dans l'autre sens : ne pas compter ce que l'épargne mobilisée aurait rapporté ailleurs surévalue l'achat.
4. Supposer que les prix montent
Toute comparaison qui intègre une hypothèse de hausse des prix devient une prédiction, pas un calcul. La méthode prudente consiste à raisonner à prix constants, puis à traiter l'évolution éventuelle comme un bonus ou un risque, pas comme une donnée d'entrée.
5. Négliger le loyer révisé
Raisonner à loyer constant sur dix ans sous-estime le coût réel de la location. La révision annuelle joue toujours dans le même sens.
6. Confondre budget maximal et budget confortable
Emprunter le maximum autorisé n'est pas une stratégie. Le reste à vivre après mensualité, charges et taxe foncière est le vrai indicateur de soutenabilité.
Comment obtenir votre comparaison personnalisée
Toute la méthode décrite ici repose sur vos chiffres : votre loyer, votre apport, votre horizon, votre commune, vos revenus. C'est exactement ce que fait notre outil de comparaison.
Sur la page louer ou acheter : faites le calcul, vous indiquez votre loyer actuel et le calcul s'effectue immédiatement : ce que représentent dix ans de location d'un côté, la part réellement dépensée dans un achat à mensualité équivalente de l'autre. Un conseiller reprend ensuite votre situation, vérifie les dispositifs auxquels vous êtes éligible commune par commune, et vous transmet une sélection de programmes réellement disponibles correspondant à cette capacité.
Trois précisions sur ce que cela implique. L'accompagnement est gratuit : les honoraires sont pris en charge par le promoteur et vous achetez au prix promoteur. La sélection est préparée par un conseiller et non par un algorithme, parce que les stocks évoluent chaque semaine et que les meilleurs lots partent souvent avant d'être publiés. Et nous ne vous dirons pas d'acheter si les chiffres disent le contraire : sur un horizon court ou une mobilité forte, la location reste parfois la bonne réponse.
Pour explorer l'offre par territoire en amont, les pages Île-de-France, Auvergne-Rhône-Alpes, Occitanie et Provence-Alpes-Côte d'Azur recensent les programmes en cours de commercialisation.
Questions fréquentes sur l'arbitrage louer ou acheter
Est-il toujours plus rentable d'acheter que de louer ?
Non. L'arbitrage dépend de votre horizon de résidence, de l'écart entre votre loyer et une mensualité équivalente, de votre mobilité et du marché local. Sur un horizon court, la location conserve l'avantage arithmétique.
À partir de combien d'années l'achat devient-il intéressant ?
Il n'existe pas de seuil universel. Le point mort dépend du niveau des frais d'acquisition, de l'écart loyer / mensualité et du marché local. Il est nettement plus court dans le neuf que dans l'ancien, du fait des frais de notaire réduits.
Faut-il comparer son loyer à la mensualité entière ?
Non, c'est l'erreur la plus courante. Une mensualité contient du capital, qui constitue du patrimoine et non une dépense. Il faut comparer le loyer aux seuls intérêts, à l'assurance et aux frais d'acquisition.
Combien représente un loyer de 1 500 € sur dix ans ?
180 000 € à loyer constant, hors révisions annuelles. Avec les révisions, le total est mécaniquement supérieur.
Quel apport faut-il pour acheter ?
Il n'y a pas de règle des 20 %. Le niveau attendu dépend de votre profil, de vos revenus et de votre stabilité professionnelle. Certains dossiers passent avec un apport couvrant uniquement les frais d'acquisition.
Peut-on acheter sans apport du tout ?
C'est possible selon le profil, mais les banques demandent généralement de couvrir au minimum les frais d'acquisition. Un courtier peut identifier les établissements les plus ouverts sur ce point.
Quelle différence de frais entre le neuf et l'ancien ?
Environ 2 à 3 % du prix dans le neuf contre 7 à 8 % dans l'ancien. Sur un budget de 250 000 €, l'écart représente de l'ordre de 12 000 à 14 000 €.
Le prêt à taux zéro est-il encore disponible en 2026 ?
Oui. Depuis avril 2025, il est ouvert à l'achat d'un logement neuf sur l'ensemble du territoire, en collectif comme en individuel, sous conditions de ressources.
Qu'est-ce que le coût d'opportunité de l'apport ?
C'est ce que votre épargne aurait rapporté si elle était restée placée au lieu d'être mobilisée dans l'achat. Une comparaison honnête l'intègre au débit du scénario achat.
Une mutation professionnelle possible empêche-t-elle d'acheter ?
Non, mais elle oriente le choix vers un bien facile à relouer ou à revendre : bonne localisation, desserte en transports, typologie recherchée.
Que se passe-t-il si je revends au bout de trois ans ?
Les frais d'acquisition n'auront probablement pas été absorbés et la part de capital remboursée sera faible. C'est le scénario le plus défavorable à l'achat.
Le locataire est-il vraiment moins protégé ?
Il est exposé à des risques que le propriétaire ignore : congé pour vente ou pour reprise, révision annuelle du loyer, absence de maîtrise sur les travaux et sur la durée d'occupation.
Faut-il intégrer la hausse des prix immobiliers dans le calcul ?
Mieux vaut raisonner à prix constants et traiter une éventuelle hausse comme un bonus. Intégrer une hypothèse de hausse transforme un calcul en prédiction.
Quelles charges paie un propriétaire que ne paie pas un locataire ?
Taxe foncière, charges de copropriété non récupérables, gros entretien et ravalement, assurance emprunteur, et les frais d'acquisition en une fois.
Le prêt Action Logement est-il accessible à tout le monde ?
Non, il suppose que votre employeur cotise. Beaucoup de salariés éligibles l'ignorent : la vérification vaut la peine avant de boucler un plan de financement.
La TVA réduite à 5,5 % s'applique-t-elle partout ?
Non. Elle concerne certains périmètres de renouvellement urbain, sous conditions de ressources et d'occupation en résidence principale. L'éligibilité s'apprécie programme par programme.
Combien de temps prend une étude de financement ?
Le cadrage initial se fait en un échange. La vérification des dispositifs commune par commune et le chiffrage précis prennent quelques jours selon la complexité du dossier.
L'accompagnement Vianova est-il payant ?
Non. Les honoraires sont pris en charge par le promoteur et les prix affichés sont les prix promoteur. L'accompagnement ne vous coûte rien de plus.
Vianova va-t-il me pousser à acheter ?
Non. Si votre horizon est court ou votre mobilité forte, la location peut rester le meilleur choix et nous le disons. L'objectif est de vous donner un avis argumenté, pas un argumentaire.
Est-ce que la comparaison tient compte de ma commune ?
Oui. Le zonage conditionne l'éligibilité au PTZ, les plafonds applicables et le niveau des prix. Notre analyse des zones tendues détaille ces effets.
Puis-je acheter en gardant une capacité d'épargne ?
C'est l'objectif d'un montage bien construit. Le reste à vivre après mensualité, charges et taxe foncière est l'indicateur à surveiller, davantage que le montant maximal empruntable.
Que se passe-t-il si les taux baissent après mon achat ?
Une renégociation ou un rachat de crédit peut être envisagé selon le capital restant dû et le différentiel de taux. Ce n'est pas une raison de reporter indéfiniment un projet.
Comment obtenir ma comparaison personnalisée ?
En renseignant votre loyer actuel sur notre page dédiée : le calcul est immédiat, sans coordonnées à cette étape, et un conseiller reprend ensuite votre situation en détail.
Conclusion
L'arbitrage entre louer et acheter ne se tranche ni par une intuition ni par un slogan. Il se tranche par un calcul qui met face à face les loyers versés et la part réellement dépensée dans un achat, en intégrant les frais d'acquisition, les charges de propriété et le coût d'opportunité de l'apport. Trois leviers déplacent ce calcul plus que tous les autres : la durée pendant laquelle vous resterez, les prêts aidés que vous pouvez mobiliser, et l'écart de frais entre le neuf et l'ancien.
Faire ce calcul prend deux minutes sur votre situation réelle. Comparez vos dix ans de location à dix ans de crédit : vous obtenez les deux scénarios chiffrés, puis une sélection de programmes correspondant à votre capacité, préparée par un conseiller et proposée au prix promoteur. Sans frais, sans engagement, et sans conclusion écrite d'avance. Pour aller plus loin, consultez notre rubrique lois et fiscalité, nos analyses et conseils investissement ou le dossier prêts et aides pour un premier achat.